O impacto financeiro da tecnologia não cabe no orçamento de TI
O orçamento de TI responde quanto a empresa pretende gastar e quanto gastou. Ele não responde, sozinho, o que esse gasto mudou no negócio. Uma integração pode proteger receita ao reduzir atrasos. Uma automação pode liberar capacidade sem reduzir caixa. Um investimento em segurança pode reduzir exposição sem criar receita nova. Dados melhores podem acelerar decisões sem produzir um efeito financeiro linear.
Por isso, medir valor de tecnologia exige outra pergunta: qual capacidade mudou, o que mudou na operação, qual sinal comprova essa mudança e onde o efeito apareceu no negócio?
A tese deste artigo é simples. Tecnologia se torna financeiramente gerenciável quando sua cadeia de contribuição é visível o bastante para orientar uma decisão de capital. Isso não significa atribuir todo resultado à tecnologia. Significa reunir evidência suficiente para decidir se um investimento deve ser escalado, corrigido, sequenciado, mantido ou interrompido.
O orçamento mede a despesa. O valor aparece em outro lugar
O orçamento continua essencial. Ele mostra compromisso de capital, custo recorrente, variação de gasto e pressão financeira. O problema começa quando a empresa usa essa visão como se ela também medisse valor.
O efeito econômico da tecnologia costuma aparecer fora da rubrica de TI. Pode surgir em receita, margem, capacidade operacional, risco, continuidade ou velocidade de decisão. A disciplina de Technology Business Management, por exemplo, conecta dados financeiros e operacionais de tecnologia aos resultados que a empresa quer produzir.
Isso muda a conversa executiva. A pergunta deixa de ser apenas "quanto TI custa?" e passa a incluir "o que esse custo tornou possível, com qual evidência e com qual efeito econômico?".
Custo, contribuição e benefício realizado não são a mesma coisa
Três conceitos ajudam a evitar confusão.
Custo tecnológico é o recurso consumido para manter ou criar uma capacidade. Inclui pessoas, software, infraestrutura, serviços e outros gastos necessários.
Contribuição econômica é a mudança de negócio que a capacidade ajuda a produzir. Pode ser menos espera, menos retrabalho, maior disponibilidade, menor exposição, melhor conversão ou uma decisão mais rápida.
Benefício realizado é a parte dessa contribuição que foi observada e medida contra uma linha de base, dentro de um período definido e com um responsável pelo resultado.
Essa separação importa porque nem todo valor vira caixa da mesma forma. Capacidade liberada não é economia financeira automática. Risco reduzido não é receita. Uma opção estratégica pode ter valor mesmo quando ainda não existe retorno realizado. Forçar tudo para uma única fórmula cria precisão aparente e pode piorar a decisão.
Quatro lentes ajudam a localizar o efeito econômico
Para esta análise, a WatchZ usa quatro lentes. Elas são um modelo consultivo para organizar a investigação, não uma taxonomia universal.
1. Receita e crescimento
A tecnologia pode contribuir quando permite atender mais demanda, lançar antes, reduzir abandono, aumentar disponibilidade de canais ou sustentar novos modelos de receita. A evidência precisa ligar a capacidade à mudança comercial. Comprar uma plataforma, por si só, não comprova crescimento.
2. Margem e capacidade operacional
Automação, integração, arquitetura e simplificação podem reduzir retrabalho, esforço manual, custo por transação ou tempo de ciclo. Mas existe uma diferença importante entre liberar horas e reduzir caixa. Se a capacidade liberada for absorvida por mais demanda, o ganho existe, mas aparece como capacidade e não como economia contabilizada.
3. Risco e resiliência
Segurança, continuidade e confiabilidade podem reduzir exposição a incidentes, indisponibilidade e falhas operacionais. O NIST recomenda tratar risco de tecnologia da informação e comunicação como parte do risco empresarial, ligado à missão e aos objetivos do negócio. A tradução econômica desse risco depende do contexto da empresa e deve ser apresentada como estimativa, cenário ou exposição, não como economia certa.
4. Velocidade e qualidade de decisão
Dados mais confiáveis, menor reconciliação manual e melhor observabilidade podem reduzir o tempo para decidir e aumentar a qualidade da informação usada por gestores. O efeito econômico aparece quando essa melhora altera uma decisão relevante, reduz uma perda, antecipa uma oportunidade ou melhora a alocação de capital.
As quatro lentes não competem entre si. Um mesmo investimento pode produzir mais de um tipo de efeito. O importante é evitar dupla contagem e deixar claro onde cada benefício aparece.
A cadeia de contribuição liga capacidade a decisão
Um erro recorrente em business cases é saltar da entrega técnica para o resultado financeiro. Entre os dois existem mudanças operacionais, adoção, dependências e fatores externos. Ignorar esses elos facilita atribuições frágeis.
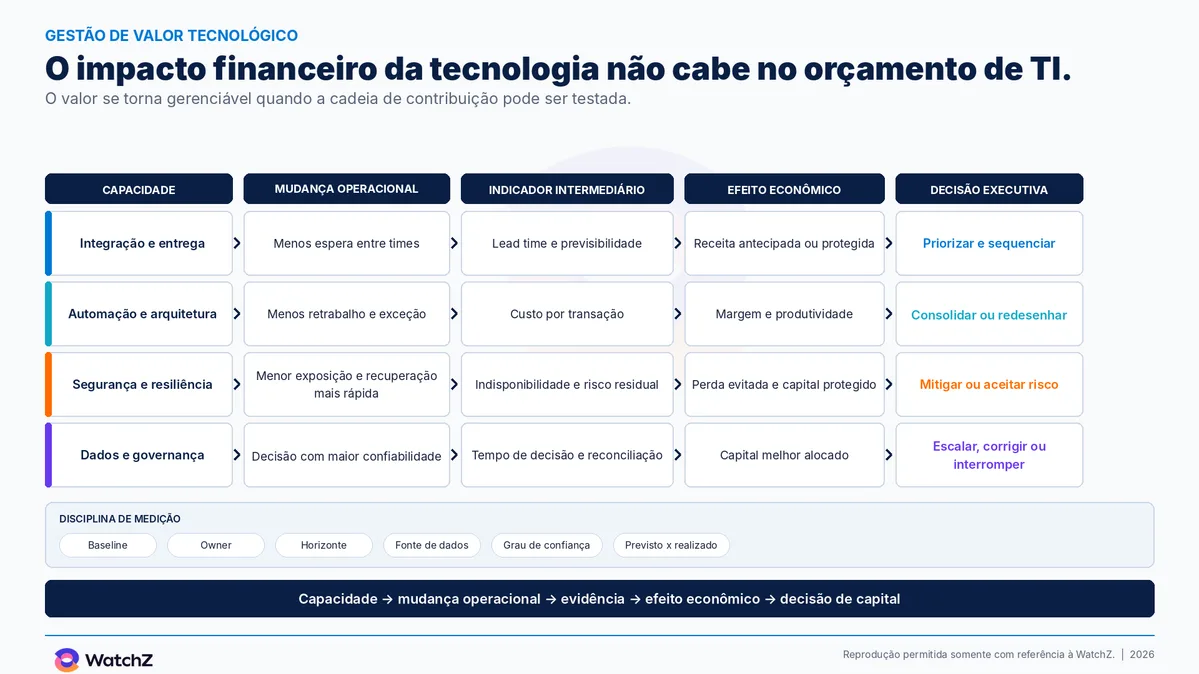
Uma cadeia de contribuição simples pode ser testada em seis passos:
- Capacidade tecnológica: o que passou a ser possível ou mais confiável?
- Mudança operacional: o que equipes, processos ou clientes passaram a fazer de outra forma?
- Indicador intermediário: qual sinal mostra que a mudança aconteceu?
- Resultado de negócio: qual resultado operacional ou comercial foi afetado?
- Efeito econômico: o resultado afetou receita, custo, capacidade, risco ou capital?
- Decisão de capital: a evidência justifica escalar, corrigir, sequenciar, manter ou interromper?
Considere uma integração entre sistemas que reduz espera e falhas entre áreas. A capacidade técnica é a integração mais confiável. A mudança operacional é a redução de trabalho manual e de filas. O indicador pode ser tempo de ciclo e taxa de erro. O resultado de negócio pode ser um lançamento mais previsível. O efeito econômico pode ser receita protegida, custo de retrabalho evitado ou oportunidade antecipada. A decisão de capital depende da força dessa evidência, e o caso completo desse exemplo está no artigo sobre impacto econômico de integração entre sistemas.
Esse raciocínio é compatível com dois referenciais úteis. A pesquisa DORA relaciona capacidades a desempenho de entrega e a resultados organizacionais, sem tratar uma métrica técnica isolada como prova de resultado. A análise de contribuição do Magenta Book parte de uma pergunta semelhante: quais evidências sustentam que uma intervenção contribuiu para um resultado observado, diante de outras explicações possíveis?
O objetivo, portanto, não é provar causalidade perfeita em toda decisão empresarial. É tornar a contribuição testável e explicitar onde a incerteza permanece.
Meça o benefício sem fabricar precisão
Para investimentos materiais, a WatchZ recomenda registrar oito elementos antes de tratar um benefício como base de decisão. Essa é uma disciplina de gestão, não uma regra universal.
- Linha de base: qual era a situação antes da mudança?
- Meta e horizonte: o que deve mudar e até quando?
- Responsável pelo benefício: quem responde pelo resultado fora da entrega técnica?
- Método e fonte: como a mudança será medida e de onde virão os dados?
- Dependências: o que precisa acontecer além da tecnologia?
- Fatores externos: o que pode alterar o resultado sem relação direta com a iniciativa?
- Nível de confiança: quão forte é a evidência disponível neste momento?
- Previsto versus realizado: o que era hipótese e o que de fato ocorreu?
Referenciais de benefits realization, como os do PMI e do Government Project Delivery do Reino Unido, reforçam a necessidade de identificar, acompanhar e sustentar benefícios ao longo do ciclo do investimento, em vez de encerrar a análise na aprovação do projeto.
Também vale separar quatro tipos de valor na apresentação executiva:
Caixa. Receita adicional ou custo que realmente deixa de existir.
Capacidade. Pessoas, tempo ou infraestrutura liberados para absorver mais demanda ou fazer trabalho de maior valor.
Risco. Redução de exposição, probabilidade, impacto ou tempo de recuperação.
Opção. Capacidade que abre escolhas futuras, como entrar em um canal, atender uma regra ou testar um novo modelo de negócio.
Cada tipo pede evidência diferente. Misturá-los em uma única linha de "economia" enfraquece a análise.
Se a decisão for especificamente como construir e testar o ROI antes do investimento, o aprofundamento deve ficar em Como medir o ROI de tecnologia antes do investimento. Esta página tem outro papel: mostrar onde o efeito econômico aparece e como construir a ponte entre capacidade e decisão.
Governança transforma evidência em decisão
Medir não basta. A empresa precisa decidir o que faz com a evidência.
Uma governança útil define quem pode aprovar, corrigir, pausar ou ampliar um investimento. Também define quando o benefício será revisto, quais limites de risco são aceitáveis e quais sinais exigem nova decisão. O COBIT organiza governança e gestão de informação e tecnologia em torno de objetivos empresariais e geração de valor, mas o desenho concreto precisa ser proporcional ao contexto.
Existe um trade-off. Controle insuficiente deixa investimentos sem dono e sem revisão. Controle excessivo adiciona etapas, reduz velocidade e pode destruir parte do valor que pretendia proteger. Por isso, a governança deve aumentar a qualidade da decisão sem transformar cada decisão em um rito pesado.
O desenho de direitos de decisão, fóruns e guardrails merece tratamento próprio. Esse aprofundamento está em Governança de TI decide o retorno da tecnologia.
Nem todo investimento deve competir pela mesma régua
Um investimento para manter uma operação crítica não deve ser avaliado exatamente como uma iniciativa de crescimento. O mesmo vale para uma capacidade opcional que prepara a empresa para uma mudança futura.
Na prática, ajuda separar quatro funções econômicas:
- Operar e proteger: sustentar continuidade, segurança e requisitos obrigatórios.
- Otimizar: reduzir desperdício, custo unitário, retrabalho ou tempo de ciclo.
- Crescer: ampliar receita, conversão, alcance ou velocidade de lançamento.
- Criar opção: abrir uma capacidade que permite escolhas futuras com valor potencial.
Essa classificação não substitui priorização de portfólio. Ela evita que todas as iniciativas sejam forçadas a provar valor pela mesma métrica. A comparação entre investimentos, restrições e sequência fica no conteúdo específico de priorização do portfólio.
Um ciclo executivo torna o valor observável
O trabalho fica mais simples quando a empresa repete o mesmo ciclo de decisão.
1. Diagnosticar a restrição. Identifique o problema empresarial antes de escolher a solução técnica.
2. Formular a hipótese de contribuição. Declare qual capacidade deve mudar, qual efeito operacional é esperado e onde o valor pode aparecer.
3. Instrumentar a evidência. Defina linha de base, sinais intermediários, resultado, fonte de dados, horizonte e responsável.
4. Alocar e sequenciar capital. Compare a iniciativa com outras necessidades e explicite o custo de oportunidade.
5. Rever benefício e risco. Compare hipótese e realizado. Revise dependências, fatores externos e nível de confiança.
6. Tomar nova decisão. Escale, corrija, adie, mantenha ou interrompa com base na evidência disponível.
O ciclo importa mais do que um business case perfeito no início, e a sequência de execução dele vive no roadmap de evolução tecnológica. A qualidade da decisão aumenta quando a empresa aprende com o que aconteceu e atualiza o investimento ao longo do tempo.
O que enfraquece a análise
Alguns erros tornam o impacto financeiro menos visível, mesmo quando a iniciativa produz valor.
Sem linha de base, qualquer melhora parece atribuível ao projeto. A comparação fica fraca porque não existe referência anterior.
Sem responsável pelo benefício, a entrega técnica vira substituto do resultado. O time pode concluir o projeto sem que alguém responda pela mudança de negócio.
Métrica técnica isolada não fecha a cadeia. Menos incidentes, mais deploys ou menor latência podem ser sinais importantes, mas precisam ser conectados ao resultado que a empresa quer proteger ou melhorar.
Dupla contagem infla o caso. A mesma capacidade liberada não pode aparecer, ao mesmo tempo, como economia de caixa e como capacidade para atender mais demanda sem explicar a relação entre os dois usos.
Atribuição total ignora outras causas. Mercado, preço, processo, adoção, pessoas e decisões comerciais também influenciam o resultado. A análise precisa mostrar essas dependências.
ROI universal cria falsa comparabilidade. Retorno financeiro direto, risco, capacidade e opção não são equivalentes. A empresa pode compará-los, mas precisa deixar visível o tipo de valor e a incerteza de cada um.
A decisão melhora quando a cadeia fica visível
Tecnologia não deve ser julgada apenas pela linha de custo. Também não deve receber crédito automático por todo resultado que acontece depois de uma implantação.
A disciplina está no meio. A empresa precisa ligar capacidade tecnológica, mudança operacional, evidência intermediária, resultado de negócio, efeito econômico e decisão de capital. Precisa separar o previsto do realizado e mostrar responsável, dependências e nível de confiança.
Quando essa cadeia fica visível, o debate deixa de depender de percepção. O orçamento continua mostrando quanto foi gasto. A gestão de valor passa a mostrar por que vale manter, mudar ou parar o investimento.
Fontes
- TBM Council. "The TBM Framework: Connecting Technology to Business Value". https://www.tbmcouncil.org/framework/
- DORA. "Research". https://dora.dev/research/
- NIST. "Enterprise Impact of Information and Communications Technology Risk", SP 800-221 (novembro de 2023). https://csrc.nist.gov/pubs/sp/800/221/final
- HM Treasury. "Magenta Book Annex A: Analytical methods for use within an evaluation". https://www.gov.uk/government/publications/the-magenta-book/magenta-book-annex-a-analytical-methods-for-use-within-an-evaluation-html
- Government Project Delivery. "Practitioner workbook for benefits management in government" (29 de julho de 2026). https://projectdelivery.gov.uk/library-product/practitioner-workbook-for-benefits-management-in-government/
- Project Management Institute. "Benefits Realization Management Framework" (novembro de 2016). https://www.pmi.org/learning/thought-leadership/series/benefits-realization/benefits-realization-management-framework
- ISACA. "COBIT". https://www.isaca.org/resources/cobit
Nota: as quatro lentes, os oito elementos de registro de benefício e as quatro funções econômicas são proposições consultivas da WatchZ, sem correspondência a padrão regulatório ou framework de terceiros. Ao NIST se atribui apenas a integração do risco de tecnologia ao risco empresarial, não a tradução econômica desse risco.